Domain berufsunfaehigkeitsversicherung-tarife.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeitsversicherung-tarife.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeitsversicherung-tarife.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeitsversicherung-tarife.de kaufen?
In welcher Tasse bleibt schwarzer Kaffee, dick- oder dünnwandig, länger heiß?
Eine dickwandige Tasse hält den schwarzen Kaffee länger heiß als eine dünnwandige Tasse. Die dickere Wand isoliert den Kaffee besser und verhindert, dass die Wärme schnell entweicht. Dadurch bleibt der Kaffee länger heiß. **
Welche Faktoren müssen bei der Gestaltung von Versicherungsbedingungen berücksichtigt werden, um einen angemessenen Schutz für Versicherungsnehmer zu gewährleisten?
Bei der Gestaltung von Versicherungsbedingungen müssen die individuellen Bedürfnisse und Risiken der Versicherungsnehmer berücksichtigt werden. Zudem ist es wichtig, transparente und verständliche Vertragsbedingungen zu formulieren, um Missverständnisse zu vermeiden. Außerdem sollten die Versicherungsbedingungen flexibel genug sein, um auf Veränderungen im Leben der Versicherungsnehmer reagieren zu können. **
Ähnliche Suchbegriffe für Dünnwandig
Top-Angebote
Produkte zum Begriff Dünnwandig:
-
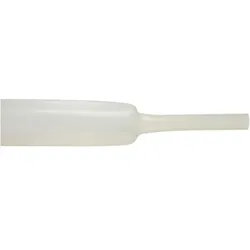
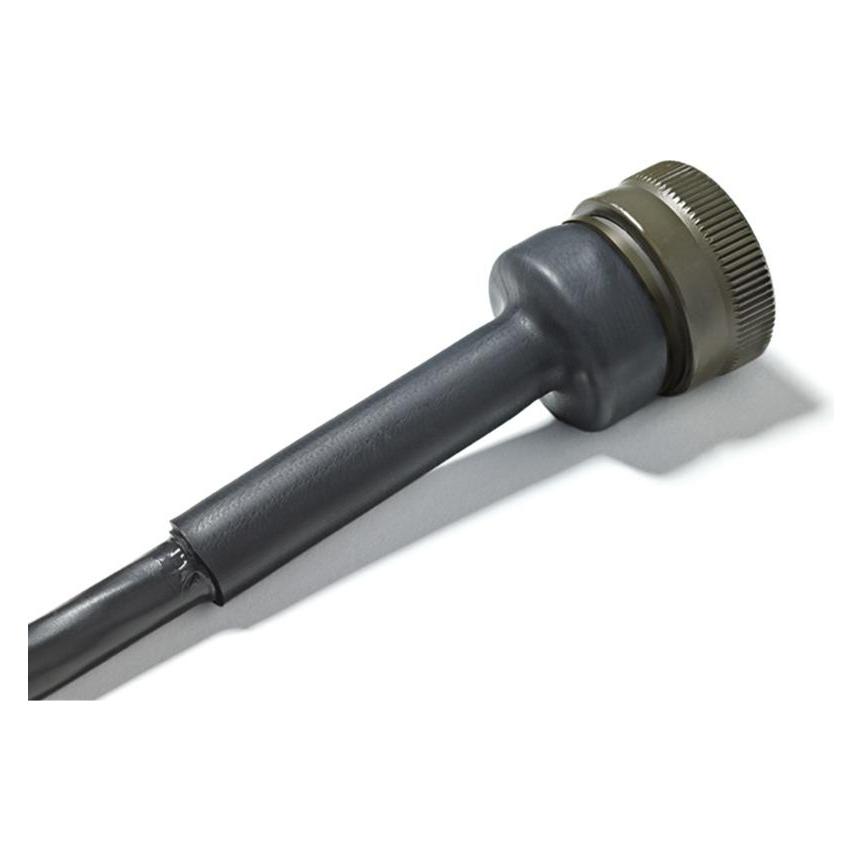
CellPack, Schrumpfschlauch, Warmschrumpfschlauch dünnwandig in SR1F3/144414 (1x)Die Warmschrumpfschläuche vom Typ SR1F3 sind dünnwandig, ohne thermoplastischen Kleber, mit einer Schrumpfrate von 3:1. Typische Anwendungsgebiete sind der Schutz von Kabeln gegen chemische Einflüsse sowie ein guter mechanischer Schutz.28,34 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
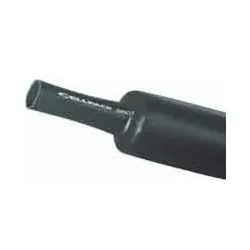
CellPack, Schrumpfschlauch, Warmschrumpfschlauch dünnwandig SRC151-25,4/1000 (1x)Der dünnwandige Warmschrumpfschlauch SRC151-25,4/1000 von CellPack ist ein vielseitiges Produkt, das sich ideal für verschiedene Anwendungen in der Elektro- und Verbindungstechnik eignet. Hergestellt aus hochwertigem Polyolefin, bietet dieser Schrumpfschlauch eine zuverlässige Isolierung und Schutz für Kabel und Drähte. Mit einem Durchmesser von 25,4 mm vor der Schrumpfung und einer Schrumpfrate von 2 ermöglicht er eine präzise Anpassung an unterschiedliche Durchmesser. Der Schlauch ist in einer Standardlänge von 1 Meter erhältlich und eignet sich sowohl für industrielle als auch für private Anwendungen. Die Verwendung von Polyolefin sorgt für eine hohe Flexibilität und Beständigkeit gegenüber chemischen Einflüssen, was die Langlebigkeit des Produkts erhöht. Der Warmschrumpfschlauch ist in der klassischen Farbe Schwarz gehalten, was ihn zu einer unauffälligen und praktischen Wahl für zahlreiche Projekte macht. - Hergestellt aus hochwertigem Polyolefin für hohe Flexibilität und Beständigkeit - Schrumpfrate von 2 für präzise Anpassung an verschiedene Durchmesser - Ideal für Anwendungen in der Elektro- und Verbindungstechnik - Langlebig und widerstandsfähig gegen chemische Einflüsse.29,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Schrumpfschlauch-Sortiment, dünnwandig, Schrumpfrate 2:1, schwarz, 416-teiligSchrumpfschlauch-Sortiment, dünnwandig, Schrumpfrate 2:1, schwarz, 416-teiligBeschreibung:- Farbe: schwarz- Ausführung: dünnwandig- Werkstoff: Polyolefin (PEX)- Betriebstemperaturbereich: -55 - 135 °C- Schrumpfrate: 2:1- Flexibler Schrumpfschlauch- Einsatzbereich: Kabelschutz, -Isolation, -Kennzeichnung und -Bündelung- Schrumpftemperatur: min. 90 °C - Flammgeschützt - Selbstverlöschend - Zugfestigkeit: 13 N/mm2 - Gewicht: 1,45 g/cm3 - Durchschlagsfestigkeit: 20 kV/mm Inhalt PSB416S: 80 x Ø x L: 1,2 x 50 mm80 x Ø x L: 1,6 x 50 mm60 x Ø x L: 2,4 x 50 mm60 x Ø x L: 3,2 x 50 mm45 x Ø x L: 4,8 x 50 mm30 x Ø x L: 6,9 x 50 mm45 x Ø x L: 9,5 x 50 mm8 x Ø x L: 12,7 x 100 mm8 x Ø x L: 19,1 x 100 mm39,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
-
Was für Vorteile bietet eine Versicherung dem Versicherungsnehmer?
Eine Versicherung bietet dem Versicherungsnehmer finanzielle Sicherheit im Falle von unvorhergesehenen Ereignissen wie Krankheit, Unfall oder Diebstahl. Sie übernimmt die Kosten für Schäden oder Verluste, die der Versicherte alleine nicht tragen könnte. Zudem bietet eine Versicherung auch Beratung und Unterstützung im Schadensfall. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Welche Kriterien gelten allgemein für Versicherungsbedingungen und wie können Versicherungsnehmer sie am besten verstehen?
Die Kriterien für Versicherungsbedingungen umfassen unter anderem Deckungsumfang, Leistungsausschlüsse, Selbstbeteiligung und Laufzeit. Versicherungsnehmer sollten die Bedingungen sorgfältig lesen, auf versteckte Klauseln achten und bei Unklarheiten den Versicherer um Aufklärung bitten. Es empfiehlt sich zudem, vor Vertragsabschluss verschiedene Angebote zu vergleichen und gegebenenfalls einen unabhängigen Berater hinzuzuziehen. **
Was sollte ein Versicherungsnehmer beachten, bevor er eine Versicherung abschließt?
Ein Versicherungsnehmer sollte zunächst seinen individuellen Bedarf und seine finanziellen Möglichkeiten analysieren. Anschließend sollte er verschiedene Angebote vergleichen, um das passende Versicherungsprodukt zu finden. Zudem ist es wichtig, die Vertragsbedingungen und Leistungen genau zu prüfen, um unerwartete Überraschungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Dünnwandig:
-
CellPack, Schrumpfschlauch, Warmschrumpfschlauch dünnwandig in SR1F3/144414 (1x)Die Warmschrumpfschläuche vom Typ SR1F3 sind dünnwandig, ohne thermoplastischen Kleber, mit einer Schrumpfrate von 3:1. Typische Anwendungsgebiete sind der Schutz von Kabeln gegen chemische Einflüsse sowie ein guter mechanischer Schutz.28,34 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
CellPack, Schrumpfschlauch, Warmschrumpfschlauch dünnwandig SRC151-25,4/1000 (1x)Der dünnwandige Warmschrumpfschlauch SRC151-25,4/1000 von CellPack ist ein vielseitiges Produkt, das sich ideal für verschiedene Anwendungen in der Elektro- und Verbindungstechnik eignet. Hergestellt aus hochwertigem Polyolefin, bietet dieser Schrumpfschlauch eine zuverlässige Isolierung und Schutz für Kabel und Drähte. Mit einem Durchmesser von 25,4 mm vor der Schrumpfung und einer Schrumpfrate von 2 ermöglicht er eine präzise Anpassung an unterschiedliche Durchmesser. Der Schlauch ist in einer Standardlänge von 1 Meter erhältlich und eignet sich sowohl für industrielle als auch für private Anwendungen. Die Verwendung von Polyolefin sorgt für eine hohe Flexibilität und Beständigkeit gegenüber chemischen Einflüssen, was die Langlebigkeit des Produkts erhöht. Der Warmschrumpfschlauch ist in der klassischen Farbe Schwarz gehalten, was ihn zu einer unauffälligen und praktischen Wahl für zahlreiche Projekte macht. - Hergestellt aus hochwertigem Polyolefin für hohe Flexibilität und Beständigkeit - Schrumpfrate von 2 für präzise Anpassung an verschiedene Durchmesser - Ideal für Anwendungen in der Elektro- und Verbindungstechnik - Langlebig und widerstandsfähig gegen chemische Einflüsse.29,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
In welcher Tasse bleibt schwarzer Kaffee, dick- oder dünnwandig, länger heiß?
Eine dickwandige Tasse hält den schwarzen Kaffee länger heiß als eine dünnwandige Tasse. Die dickere Wand isoliert den Kaffee besser und verhindert, dass die Wärme schnell entweicht. Dadurch bleibt der Kaffee länger heiß. **
-
Welche Faktoren müssen bei der Gestaltung von Versicherungsbedingungen berücksichtigt werden, um einen angemessenen Schutz für Versicherungsnehmer zu gewährleisten?
Bei der Gestaltung von Versicherungsbedingungen müssen die individuellen Bedürfnisse und Risiken der Versicherungsnehmer berücksichtigt werden. Zudem ist es wichtig, transparente und verständliche Vertragsbedingungen zu formulieren, um Missverständnisse zu vermeiden. Außerdem sollten die Versicherungsbedingungen flexibel genug sein, um auf Veränderungen im Leben der Versicherungsnehmer reagieren zu können. **
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
Ähnliche Suchbegriffe für Dünnwandig
-
Schrumpfschlauch-Sortiment, dünnwandig, Schrumpfrate 2:1, schwarz, 416-teiligSchrumpfschlauch-Sortiment, dünnwandig, Schrumpfrate 2:1, schwarz, 416-teiligBeschreibung:- Farbe: schwarz- Ausführung: dünnwandig- Werkstoff: Polyolefin (PEX)- Betriebstemperaturbereich: -55 - 135 °C- Schrumpfrate: 2:1- Flexibler Schrumpfschlauch- Einsatzbereich: Kabelschutz, -Isolation, -Kennzeichnung und -Bündelung- Schrumpftemperatur: min. 90 °C - Flammgeschützt - Selbstverlöschend - Zugfestigkeit: 13 N/mm2 - Gewicht: 1,45 g/cm3 - Durchschlagsfestigkeit: 20 kV/mm Inhalt PSB416S: 80 x Ø x L: 1,2 x 50 mm80 x Ø x L: 1,6 x 50 mm60 x Ø x L: 2,4 x 50 mm60 x Ø x L: 3,2 x 50 mm45 x Ø x L: 4,8 x 50 mm30 x Ø x L: 6,9 x 50 mm45 x Ø x L: 9,5 x 50 mm8 x Ø x L: 12,7 x 100 mm8 x Ø x L: 19,1 x 100 mm39,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was für Vorteile bietet eine Versicherung dem Versicherungsnehmer?
Eine Versicherung bietet dem Versicherungsnehmer finanzielle Sicherheit im Falle von unvorhergesehenen Ereignissen wie Krankheit, Unfall oder Diebstahl. Sie übernimmt die Kosten für Schäden oder Verluste, die der Versicherte alleine nicht tragen könnte. Zudem bietet eine Versicherung auch Beratung und Unterstützung im Schadensfall. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Welche Kriterien gelten allgemein für Versicherungsbedingungen und wie können Versicherungsnehmer sie am besten verstehen?
Die Kriterien für Versicherungsbedingungen umfassen unter anderem Deckungsumfang, Leistungsausschlüsse, Selbstbeteiligung und Laufzeit. Versicherungsnehmer sollten die Bedingungen sorgfältig lesen, auf versteckte Klauseln achten und bei Unklarheiten den Versicherer um Aufklärung bitten. Es empfiehlt sich zudem, vor Vertragsabschluss verschiedene Angebote zu vergleichen und gegebenenfalls einen unabhängigen Berater hinzuzuziehen. **
-
Was sollte ein Versicherungsnehmer beachten, bevor er eine Versicherung abschließt?
Ein Versicherungsnehmer sollte zunächst seinen individuellen Bedarf und seine finanziellen Möglichkeiten analysieren. Anschließend sollte er verschiedene Angebote vergleichen, um das passende Versicherungsprodukt zu finden. Zudem ist es wichtig, die Vertragsbedingungen und Leistungen genau zu prüfen, um unerwartete Überraschungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.